
Jeder Handwerksbetrieb sollte die Preise für seine Aufträge und für die Angebotserstellung kalkulieren. Nur dann ist klar, ob und wie viel Gewinn man mit einem Auftrag erzielen kann. In kleineren Handwerksbetrieben kann hierzu die Stundensatzrechnung oder -kalkulation zu Kalkulationszwecken genutzt werden, die sich fast immer schnell und einfach implementieren bzw. umsetzen lässt. In der Praxis genügen dazu oft ein bis zwei Tage.
Der Beitrag zeigt an einem Beispiel eines Kälte- und Klima-Fachbetriebes, wie die Stundensatzrechnung funktioniert und wie man ggf. zu hohe Stundensätze reduzieren kann. Eine Excel-Arbeitshilfe unterstützt bei der Umsetzung.
1. Ausgangslage im Beispielunternehmen
Ein Kälte- und Klima-Fachbetrieb (KKFB), eine GmbH mit acht Beschäftigten (inkl. Geschäftsführer), kalkuliert seine Preise derzeit nicht, sondern schätzt die Kosten bzw. übernimmt zum großen Teil die Stundensätze, die Wettbewerber in der Umgebung berechnen. Aktuell verlangt der Betrieb einen Stundensatz von netto 80 bis 85 Euro. Der Gewinn sinkt seit einiger Zeit. Es soll geprüft werden, woran das liegt und was man ggf. tun kann, um die Situation zu verbessern.
2. Stundensatzkalkulation im Beispielunternehmen
Dazu soll eine Stundensatzkalkulation eingeführt werden, um Transparenz herzustellen. Diese ist grds. einfach und schnell zu realisieren. Benötigt werden lediglich:
- jährliche Arbeitsstunden, die ein Betrieb für seine Kunden leisten kann,
- Kosten, die über den Stundensatz verrechnet werden müssen,
- zusätzlich Aufwendungen für Klimamodule, Material oder andere Teile,
- Gewinn als Zuschlag in Prozent,
- Ggf. Prozentwerte für Nachlässe oder Skonto,
- und gültige gesetzliche Mehrwert- bzw. Umsatzsteuer.
Umsetzung in der GmbH mit der Excel-Arbeitshilfe
Für die Einführung der Stundensatzkalkulation nutzt der KKFB eine Excel-Arbeitshilfe. Hinweis: In der Regel wird bei der Kalkulation mit Jahreswerten gearbeitet, um die Preise über einen längeren Zeitraum stabil berechnen zu können. Nur, wenn es unterjährig größere Veränderungen gibt (z. B. Einstellung von Mitarbeitern, ungeplante Material- oder Energiepreissteigerungen) sollten Anpassungen vorgenommen werden, z. B. nach sechs Monaten.
2.1 Arbeitszeit je Mitarbeiter und für die gesamte GmbH berechnen
Die Arbeitszeitberechnung erfolgt im oberen Teil des Tabellenblatts „Zeit-Kosten-Stundensatz“. Hier werden zunächst Kalender-, Sams-, Sonn- und Feiertage von Normaljahren (keine Schaltjahre) eingegeben. Unterschiede je Betrieb kann es bei Krankheits- und anderen Abwesenheitstagen geben. Um Zufallsschwankungen zu vermeiden, sollte möglichst der Durchschnitt der letzten zwei bis drei Jahre genommen werden.
Bei der KKFB-GmbH verbleiben 214 Anwesenheitstage. Diese werden mit der täglichen (tariflichen) Arbeitszeit multipliziert. Das Ergebnis sind die Anwesenheitsstunden je Mitarbeiter und Jahr, hier 1712. Allerdings wird in dieser Zeit nicht nur für Kunden gearbeitet. Es sind während der Arbeitszeit z. B. administrative Aufgaben zu erledigen, es müssen Kunden akquiriert, Reklamationen bearbeitet, Verhandlungen geführt, Angebote erstellt werden usw. Diese und andere Büroarbeiten sind „unproduktiv“, weil es nicht möglich ist, in diesem Zeitraum für Kunden zu arbeiten.
Im Beispiel wurden 20 % unproduktiv angesetzt. Der Satz ist relativ niedrig und liegt in der Praxis oft bei 30 % und mehr. Gibt es aber, wie bei der GmbH, Mitarbeiter, die einen Großteil der unproduktiven Aufgaben übernehmen, kann der Satz für die restlichen Beschäftigten durchaus so niedrig ausfallen. Bei der GmbH wird der Geschäftsführer als vollständig unproduktiv im Sinne der Definition angesehen. Daher wird in Zelle E17 eine Null angesetzt. Bei der erstmaligen Anwendung kann der Wert geschätzt werden. Besser ist es, für die nächste Überarbeitung oder Anpassung der Kalkulation unproduktive Zeiten zu erfassen.
Zum Schluss werden die verbleibenden Stunden mit der Anzahl der produktiv arbeitenden Beschäftigten multipliziert und man erhält die Stunden pro Jahr, in denen voraussichtlich produktiv gearbeitet werden kann. Bei der GmbH sind es knapp 9600 Stunden (siehe Abb. 1, Tabellenblatt Zeit-Kosten-Stundensatz, oberer Teil).
Wichtig: Werden Fremdleistungen genutzt, etwa Subunternehmer, und werden deren Kosten bei den Gesamtkosten erfasst, müssen die Stunden für die Fremdarbeiter ebenfalls eingegeben und addiert werden. Fallen Fremdleistungen nur auftragsbezogen an, sollten sie wie Material unter den variablen Kosten angesetzt werden). Die GmbH arbeitet nicht mit Subunternehmern.
2.2 Kosten planen und erfassen
Dann ist es erforderlich, zu schätzen oder zu planen, welche weiteren Kosten außer Klimageräten, Material und ggf. Fremdleistungen anfallen. Am einfachsten ist es, wenn man sich die betriebswirtschaftlichen Auswertungen (BWA) der letzten drei Jahre ansieht und schaut, wie sich die Kosten entwickelt haben. Dann sollte man sich positionsweise die Frage stellen, ob es für die Plan- oder Betrachtungsperiode zu Änderungen kommen wird, z. B.:
- Verändert sich die Anzahl der Beschäftigten?
- Wird es Tariflohnerhöhungen geben? In welcher Höhe?
- Wie entwickeln sich die Energiekosten (Verbrauch und Preise berücksichtigen)?
- Wie die Kosten für Versicherungen oder Fahrzeuge?
- Soll es Veränderungen bei der Werbung geben, werden z. B. mehr oder weniger Maß-nahmen geschaltet?
- Wie viel wird investiert (hat Einfluss auf Abschreibungen und Zinsen)?
- Welche weiteren Veränderungen könnte es geben, z. B. höhere Reparaturaufwendungen, wenn der Maschinenpark veraltet oder stark beansprucht ist? usw.
Hinweis: Die GmbH hat auch die Bankzinsen in die Kostenbetrachtung aufgenommen. Auch diese müssen über den Stundensatz mitverdient werden. Im Tabellenblatt besteht zudem die Möglichkeit, mit kalkulatorischen Kosten zu arbeiten, z. B. Wagnisse, wenn es Einzelrisiken wie Forderungsausfälle gibt oder kalkulatorischen Unternehmerlohn bei Einzelunternehmern, wenn sich diese kein Gehalt zahlen. Bei einer GmbH erhält der Geschäftsführer ein Gehalt, daher wird hier kein Wert angesetzt.
Bei der GmbH hat man sich bei der Kostenerfassung an einer BWA orientiert und hier die Kosten geplant, die per Stundensatz verrechnet werden sollen (Abb. 2, Tabellenblatt Zeit-Kosten-Stundensatz, mittlerer Teil). Es fallen 742.000 Euro Kosten an, inkl. Zinsen. Kalkulatorische Kosten werden nicht berücksichtigt.
2.3 Kalkulation des Stundensatzes
Aus den bisher getätigten Eingaben wird im unteren Teil des Tabellenblatts der Kostensatz pro Stunde berechnet, indem die o. g. Kosten durch die Produktivstunden dividiert werden. Der Kostensatz beläuft sich auf gut 77 Euro. Hierauf müssen Gewinn, evtl. Rabatte und die Umsatzsteuer aufgeschlagen werden. Bei der KKTB-GmbH rechnet man mit einem Gewinn von 10 %; darüber hinaus wird häufiger Skonto gewährt, keine anderen Nachlässe. Damit ergibt sich mit der aktuellen Umsatzsteuer ein Stundensatz von mehr als 103 Euro (Abb. 3, Tabellenblatt Zeit-Kosten-Stundensatz, unterer Teil).
2.4 Aufträge kalkulieren
Die Auftragskalkulation erfolgt bei der GmbH mit dem Schema im Tabellenblatt Auftragskalkulation. Im oberen Teil werden die variablen Kosten eingegeben, etwa für Komponenten (z. B. Klimageräte), Materialien, Fremdleistungen oder Kleinteile.
Anschließend wird die Zahl der Arbeitsstunden geplant, die für den Auftrag erforderlich sind, hier 26 Stunden. Diese werden mit dem berechneten Stundensatz ohne Gewinn multipliziert. Optional können weitere Kosten angesetzt werden, etwa Anfahrtspauschalen oder Entsorgung von Altgeräten. Anschließend kommen Gewinnzuschläge und evtl. Nachlässe hinzu. Sie werden aus dem Tabellenblatt Stundensatz automatisch übernommen, können aber manuell verändert werden. Der Preis von 9803,24 Euro sollte noch verkaufspsychologisch angepasst werden, z. B. auf 9799 oder 9829 Euro. Wichtig: Kunden sehen die Kalkulation in der Regel nicht; die Werte müssen als Summen in ein Angebot übernommen werden (Abb. 4. Tabellenblatt „Auftragskalkulation“, Auszug).
Schafft es die GmbH, die berechneten Stundensätze am Markt durchzusetzen, wird sich die Gewinnsituation mittel- bis langfristig stabilisieren bzw. verbessern. Die aktuell verlangten Sätze genügen nicht, um den gewünschten Gewinn zu realisieren. Ohne eine Anhebung wird es allerdings maximal zu einer Stabilisierung der derzeitigen Lage kommen. Hinweis: Für jeden Auftrag wird ein separates Tabellenblatt benötigt und es müssen Kopien erstellt werden.
3. Was tun bei (zu) hohen Stundensätzen?
Wenn man den kalkulierten Satz gegenüber Kunden häufiger nicht durchsetzen kann, sollte nach Möglichkeiten gesucht werden, ihn zu senken bzw. Kunden dazu zu bewegen, ihn zu akzeptieren. Einige Beispiele:
- Kostensenkung, z. B. härtere Verhandlung mit Lieferanten, Abnahme größerer Mengen, um Rabatte zu erhalten, Überprüfung der Notwendigkeit von Versicherungen, ggf. Anbieterwechsel, Wechsel Energieanbieter, Optimierung von Routen, um Sprit zu sparen, Spritspartraining für Beschäftigte (kann Verbrauch 10-20 % reduzieren),
- Separate Berechnung bestimmter Kosten, z. B. für Kfz oder Werkzeuge, um den Stundensatz „optisch“ zu verbilligen,
- Abläufe verbessern, z. B. durch digitale Routenplanung, Einsatz von Apps statt Stundenzetteln Protokollen, digitale Disposition usw. (reduziert unproduktive Zeiten, und erhöht die Stundenzahl, die man für Kunden arbeiten kann),
- Entwicklung Differenzierungsmerkmal: Was macht man besser als Wettbewerber, was Kunden wichtig ist und wofür sie bereit sind, auch einen höheren Stundensatz zu akzeptieren, z. B. konsequente Einhaltung von Terminen und Zusagen, genaue Erklärung der Handhabung von Klimageräten, 24-Stunden-Hotline, ...,
- Ultima Ratio: (möglichst vorübergehend) Reduktion der eigenen Gewinnmarge.
Fazit und Ausblick
Jedes Unternehmen muss kalkulieren, um realistische Angebotspreise ermitteln zu können. Nur dann ist klar, ob und in welcher Höhe es möglich ist, mit einem Auftrag Gewinn zu erzielen. Im Handwerk wird dazu häufig eine Stundensatzkalkulation verwendet. Lässt sich der berechnete Stundensatz nicht durchsetzen, muss geprüft werden, wie er sich senken lässt. Eine Übernahme der Stundensätze von Wettbewerbern genügt nicht, weil nicht klar ist, ob dieser kalkuliert und ob er mit diesen Sätzen profitabel arbeiten kann. Nur wer selbst kalkuliert, hat hier einen Überblick und kann entsprechend reagieren. Der Beitrag hat gezeigt, wie eine einfache Stundensatzkalkulation, oft sogar innerhalb eines Tages, umgesetzt werden kann.
- Die BWA und erwartete Änderungen bilden die Grundlage für die Kostenplanung.
- Ausfall- und Bürozeiten mindern die jährlich abrechenbaren Arbeitsstunden.
- Jahreskosten und Produktivstunden bestimmen den Kostensatz; Zuschläge kommen hinzu.
- Bei zu hohen Stundensätzen können geringere Kosten und mehr Produktivzeit helfen.
Bild: Erichsen
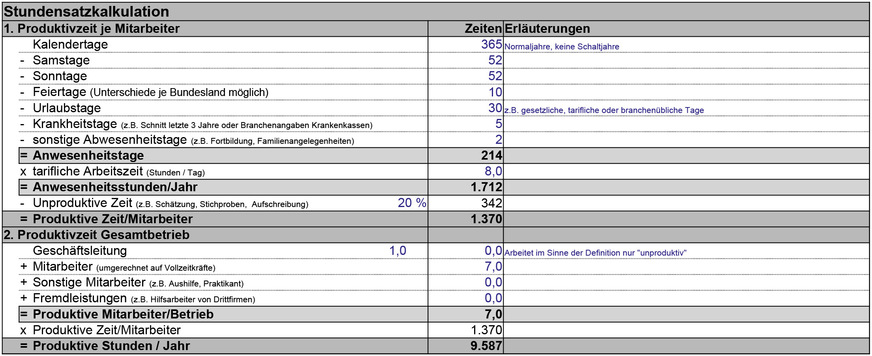
Bild: Erichsen
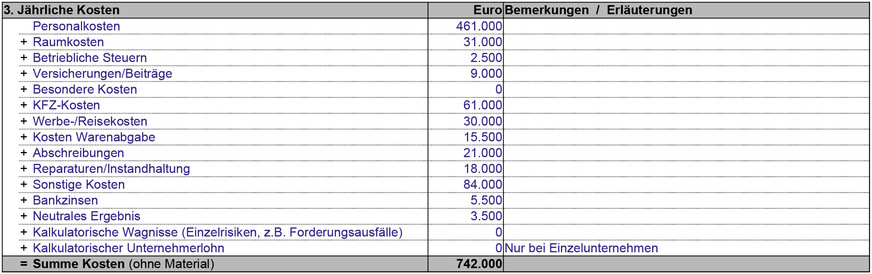
Bild: Erichsen
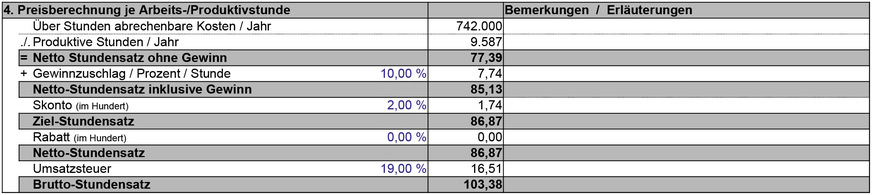
Bild: Erichsen
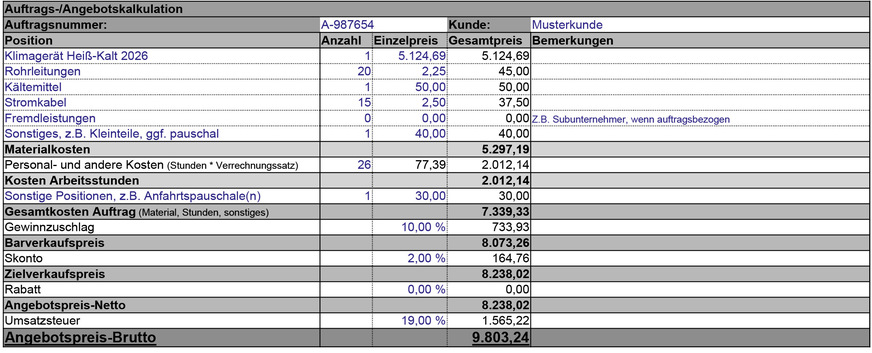
Bild: Erichsen
Excel-Arbeitshilfe zum Download
Die in dem Beitrag vorgestellten Abschnitte der Excel-Arbeitshilfe gibt es exklusiv für SBZ-Leser zum Download unter
www.sbz-online.de/Arbeitshilfe_Stundensatzkalkulation
Hinweise: Alle Angaben und Zahlen orientieren sich an der Realität, sind aber fiktiv und kein Anzeichen dafür, ob ein Unternehmen gut oder weniger gut arbeitet. Sie zeigen nur, wie die Anwendung funktioniert. Eingaben sind in allen Zellen mit blauer Schrift möglich. Zellen mit einer anderen Schriftfarbe können Formeln enthalten. Das sollte vor einer möglichen Eingabe geprüft werden, um Schäden zu vermeiden. Die Tabellenblätter werden auf einer Seite ausgedruckt. Teile der Tabellenblätter lassen sich ein- und ausklappen.